Domain rohrinnenreinigung.de kaufen?
Wir ziehen mit dem Projekt
rohrinnenreinigung.de um.
Sind Sie am Kauf der Domain
rohrinnenreinigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohrinnenreinigung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
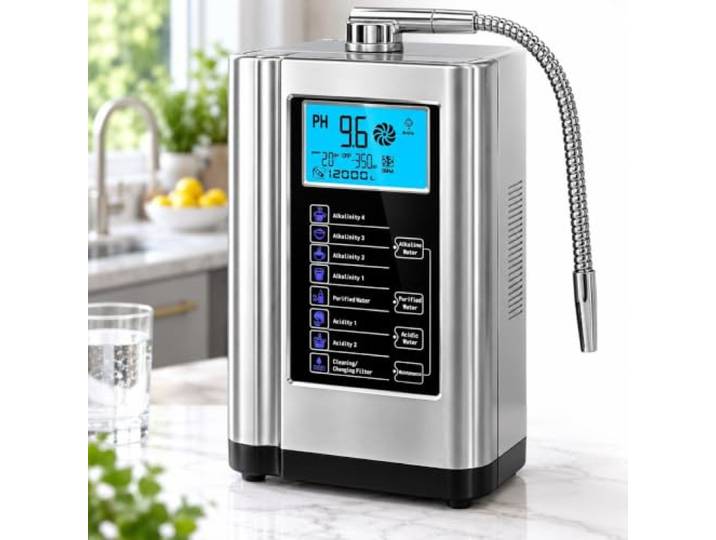
Alkalischer Wasser-Ionisator, Ionisator für Arbeitsplatte Entfernung von organischen Verbindungen, Entfernung von Restchlor, für Wasseralternativen (Silber)Alkalischer Wasser-Ionisator, Ionisator für Arbeitsplatte Entfernung von organischen Verbindungen, Entfernung von Restchlor, für Wasseralternativen (Silber). 7-in-1-Wassermodi: Dieser alkalische Wasser-Ionisator bietet vier Ebenen elektrolysiertes alkalisches Wasser (pH 7,5-10,5, mit einem leicht süßen Geschmack), geeignet für das tägliche Trinken, Kochen, Zubereiten von Kaffee oder Tee und zum Waschen von Obst und Gemüse. Enthält einen nicht elektrolysierten gereinigten Wasserstand (pH 7) für die Einnahme von Medikamenten oder die Zubereitung von Säuglingsmilch sowie zwei Stufen elektrolysiertes Säurewasser (pH 3,5-6,5) für Gesichtswäsche, Einweichen der Füße, Hautreinigung und allgemeine Reinigung des Hauses. ELEKTROLYSEM MIT 5 PLATTEN: Diese Wasser-Ionisiermaschine enthält fünf Platin-Titanplatten und eine Ionenaustauschmembran für eine effiziente Elektrolyse und eine dauerhafte Haltbarkeit. Bietet einen breiten Ausgangsbereich (pH 3,5-10,5, ORP +550 bis -550 mV, TDS 50-1000 ppm) und unterstützt Universalspannung (110-220 V), wodurch es für verschiedene Küchenumgebungen geeignet ist. Das 5-Platten- und 4-Kammer-Design mit einem Elektrolysebereich von 340 cm² garantiert gleichbleibende Leistung. HOCHEFFIZIENTE AKTIVE KOHLEFILTRATION: Der austauschbare Aktivkohlefilter entfernt effektiv Gerüche, organische Verbindungen, Restchlor und andere Verunreinigungen und sorgt für saubereres und frischeres Wasser. Dieses fortschrittliche System bietet eine hohe Filterkapazität mit einer Lebensdauer von mehr als 8.000 Litern. Das Aktivkohlefasermaterial garantiert eine zuverlässige Filterleistung auf lange Sicht. 3,8-Zoll-LCD-Bildschirm: Ausgestattet mit einem großen Farb-LCD-Touchscreen, der deutlich die Wassertypen anzeigt: blau für alkalisches Wasser, grün für gereinigtes Wasser und rot für saures Wasser. Verfügt über eine integrierte Sprachansage Ionisator-Funktion, um Echtzeit-Updates über den aktuellen Wasserzustand bereitzustellen. Die intuitive Schnittstelle macht die Bedienung für alle Benutzer einfach. Installation auf einer Theke oder an einer Wand: Die kompakten Abmessungen (11,2 × 6,7 × 4,3 Zoll) sparen Platz und ermöglichen eine ordentliche Platzierung auf Küchentheken (auch in engen Räumen) oder Wandmontage. Dieser Wasser-Ionisator für die Arbeitsplatte ist kompatibel mit Innen- und Außengewindearmaturen für eine flexible und bequeme Installation. Wiegt nur 1,5 kg für eine einfache Neupositionierung. Farbe:Silber411,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Poliboy Putzboy Abfluss Rohr Reiniger 1LPOLIBOY Putzboy Rohrreiniger, Konzentrat – 1 Liter – Flasche Effektive Rohrreinigung für saubere Abflüsse. Hochwirksame Wirkung Der POLIBOY Putzboy Rohrreiniger beseitigt zuverlässig akute Verstopfungen in Abflüssen von Spül- und Handwaschbecken, Duschen und Badewannen. Schonend Das Produkt erzeugt keine Dämpfe oder Wärme und ist unbedenklich für Rohrleitungen und Dichtungen. Vielseitig einsetzbar Der Reiniger entfernt Haare, Seifenrückstände, Fette, Lebensmittelreste sowie andere Verschmutzungen und sorgt für saubere und freie Abflüsse. Vorteile des POLIBOY Putzboy Rohrreinigers Hochwirksame Reinigung für akute Rohrverstopfungen Entfernt Haare, Seifenreste, Fette und Lebensmittelrückstände und materialschonend Geeignet für Abläufe in Spül- und Handwaschbecken, Duschen und Badewannen Sicher und effektiv für professionelle Anwender6,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Baufan baufan Abfluss Rohr Frei Gel LAXYLAbfluss Rohr Frei Gel LAXYL Hochwirksamer Abflussreiniger in Gelform zur schnellen und selbsttätigen Beseitigung hartnäckiger Verstopfungen in Küche, Bad und WC. Löst zuverlässig Fett-, Öl-, Seifen- und Speisereste sowie Haare und wirkt ohne Hitzeentwicklung schonend auf Dichtungen und Rohrmaterialien. Für alle Abfluss- und Rohrleitungssysteme aus Metall und Kunststoff. Die dickflüssige Gelstruktur verteilt sich gleichmäßig im Rohr, beseitigt unangenehme Gerüche und beugt bei regelmäßiger Anwendung erneuten Verstopfungen vor. für Küche, Bad und WC macht den Abfluss frei selbsttätige Wirkung ohne Hitzeentwicklung hochwirksam Anwendungsbereich Abflussreiniger-Gel für Küche, Bad und WC. Löst Fett, Haare und Seifenreste, beseitigt Gerüche und schont Rohre, Dichtungen sowie Kunststoff. Verarbeitung Bei verstopften Abflüssen das stehende Wasser entfernen. 200 ml Rohr Frei Gel in die Abflussöffnung gießen und 30 Minuten einwirken lassen. Mit warmem Wasser gründlich nachspülen. In sehr hartnäckigen Fällen Vorgang mit erhöhter Dosierung wiederholen und die Einwirkzeit – über Nacht – verlängern. Zur vorbeugenden Geruchsbeseitigung wöchentlich 50 ml Rohr Frei Gel in den Abfluss geben und über Nacht einwirken lassen. Hinweise Spritzer auf empfindlichen Oberflächen wie z.B. Holz, Lack, manche Kunststoffe, Aluminium, Tapeten, Teppich und Textilien vermeiden. Versehentliche Spritzer sofort mit Wasser abwaschen. Haltbarkeit: 5 Jahre ab Produktionsdatum (Produktionsdatum siehe Aufdruck).5,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Alkalischer Wasser-Ionisator, Ionisator für Arbeitsplatte Entfernung von organischen Verbindungen, Entfernung von Restchlor, für Wasseralternativen (Silber)Alkalischer Wasser-Ionisator, Ionisator für Arbeitsplatte Entfernung von organischen Verbindungen, Entfernung von Restchlor, für Wasseralternativen (Silber). 7-in-1-Wassermodi: Dieser alkalische Wasser-Ionisator bietet vier Ebenen elektrolysiertes alkalisches Wasser (pH 7,5-10,5, mit einem leicht süßen Geschmack), geeignet für das tägliche Trinken, Kochen, Zubereiten von Kaffee oder Tee und zum Waschen von Obst und Gemüse. Enthält einen nicht elektrolysierten gereinigten Wasserstand (pH 7) für die Einnahme von Medikamenten oder die Zubereitung von Säuglingsmilch sowie zwei Stufen elektrolysiertes Säurewasser (pH 3,5-6,5) für Gesichtswäsche, Einweichen der Füße, Hautreinigung und allgemeine Reinigung des Hauses. ELEKTROLYSEM MIT 5 PLATTEN: Diese Wasser-Ionisiermaschine enthält fünf Platin-Titanplatten und eine Ionenaustauschmembran für eine effiziente Elektrolyse und eine dauerhafte Haltbarkeit. Bietet einen breiten Ausgangsbereich (pH 3,5-10,5, ORP +550 bis -550 mV, TDS 50-1000 ppm) und unterstützt Universalspannung (110-220 V), wodurch es für verschiedene Küchenumgebungen geeignet ist. Das 5-Platten- und 4-Kammer-Design mit einem Elektrolysebereich von 340 cm² garantiert gleichbleibende Leistung. HOCHEFFIZIENTE AKTIVE KOHLEFILTRATION: Der austauschbare Aktivkohlefilter entfernt effektiv Gerüche, organische Verbindungen, Restchlor und andere Verunreinigungen und sorgt für saubereres und frischeres Wasser. Dieses fortschrittliche System bietet eine hohe Filterkapazität mit einer Lebensdauer von mehr als 8.000 Litern. Das Aktivkohlefasermaterial garantiert eine zuverlässige Filterleistung auf lange Sicht. 3,8-Zoll-LCD-Bildschirm: Ausgestattet mit einem großen Farb-LCD-Touchscreen, der deutlich die Wassertypen anzeigt: blau für alkalisches Wasser, grün für gereinigtes Wasser und rot für saures Wasser. Verfügt über eine integrierte Sprachansage Ionisator-Funktion, um Echtzeit-Updates über den aktuellen Wasserzustand bereitzustellen. Die intuitive Schnittstelle macht die Bedienung für alle Benutzer einfach. Installation auf einer Theke oder an einer Wand: Die kompakten Abmessungen (11,2 × 6,7 × 4,3 Zoll) sparen Platz und ermöglichen eine ordentliche Platzierung auf Küchentheken (auch in engen Räumen) oder Wandmontage. Dieser Wasser-Ionisator für die Arbeitsplatte ist kompatibel mit Innen- und Außengewindearmaturen für eine flexible und bequeme Installation. Wiegt nur 1,5 kg für eine einfache Neupositionierung. Farbe:Silber411,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.